
La principal incoherencia doctrinal del paquete de las 176 medidas es presentarla como tabla de salvación de una economía “socialista” a pesar del lastre anti obrero que la Tarea Ordenamiento incrustó en la distribución del ingreso en Cuba a partir de 2021.
Es un análisis que sin dudas requiere considerar factores diversos, pero conviene partir de un dato crucial de la propia estadística oficial sobre el que no he logrado encontrar mención alguna en el relato oficial de política económica actual: la abrupta y notable modificación del peso relativo de la “remuneración de trabajadores” en el Producto Interno Bruto (PIB) en 2021 y el mantenimiento posterior de un nivel relativamente bajo de ese indicador.
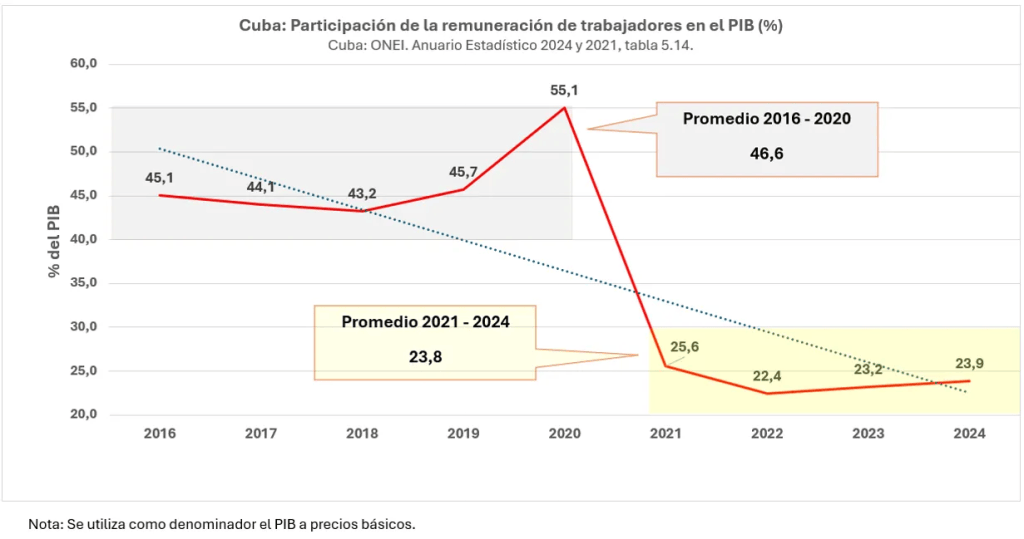
La participación de la” remuneración de los trabajadores” en el PIB a precios básicos cayó de forma abrupta en 2021, de alrededor del 55 % en 2020 a cerca del 25 % en 2021 y se ha mantenido estancada desde entonces en niveles bajos que representan aproximadamente la mitad del nivel promedio registrado en 2016- 2020.
Esa abrupta caída coincide con la implementación de la Tarea Ordenamiento y marca un cambio estructural en la distribución funcional del ingreso porque la masa salarial formal perdió una fracción muy grande del valor agregado nacional, que pasó a engrosar el componente del PIB conocido como “excedente de explotación del sector empresarial” que corresponde principalmente al sector estatal.
No se trata de una fluctuación coyuntural, sino de un desplazamiento permanente que deterioró el peso del trabajo asalariado en el ingreso nacional.
La contabilidad del trasvase.
En la estadística de Cuentas Nacionales de Cuba la “remuneración de trabajadores” es la parte del PIB medida por la vía del ingreso que corresponde a sueldos, salarios y cotizaciones sociales a cargo del empleador.
Una reducción relativa de ese componente equivale a una distribución que favorece la partida estadística conocida como “excedente bruto de operación” que es una partida residual que engloba conjuntamente tres componentes: el “excedente de explotación” de las empresas estatales, mixtas y privadas; el ingreso mixto de unidades no societarias (trabajo de cuentapropistas y cooperativistas); y el consumo de capital fijo.
En principio, una reducción relativa de la remuneración de trabajadores pudiera resultar en aumentos repartidos entre el “excedente de explotación” (ganancia de empresas estatales, mixtas y privadas) y el “ingreso mixto” (trabajo por cuenta propia y cooperativas). Sin embargo, hay dos factores que permiten asumir que la variación observada en Cuba en 2021 consistió en un trasvase de ingresos desde los trabajadores hacia las empresas estatales y mixtas.
Esos dos factores fueron que, dado el calendario de aprobación de MIPYMES iniciado en la segunda mitad de 2021, el efecto de esas entidades sobre los agregados anuales de 2021 fue marginal, y además no hubo expansión del sector de Trabajo por Cuenta Propia (TCP) en 2021 que pudiera absorber, vía ingreso mixto, la caída de la parte correspondiente a la remuneración de trabajadores. De hecho, el número de TCP bajó de unos 617 mil en 2019 a unos 596 mil en 2021 y se mantuvo en ese nivel en 2022.
A partir de 2022-2023, con la expansión real de las MIPYMES, sí aumenta el peso potencial del ingreso mixto dentro del indicador residual “excedente bruto de operación”, pero eso no explica, sin embargo, el salto de 2021 que es precisamente el punto de inflexión que requiere ser entendido.
El Ordenamiento produjo una revaluación del valor agregado (precios, márgenes, efectos de la devaluación y de la unificación monetaria) que creció más rápido que la masa salarial formal y, por tanto, el resultado contable fue un salto del residual hacia el excedente de las empresas estatales.
En otras palabras, aunque la economía crezca, los trabajadores reciben una porción menor del valor creado, mientras el excedente controlado por el planificador central aumenta. Esto refleja una intensificación de la extracción de excedente a favor de la acumulación estatal o de prioridades definidas por el poder central.
Una declinante distribución secundaria que no logra compensar.
En una economía centralmente planificada, como la de Cuba, una reducción a largo plazo de la “remuneración de los trabajadores” como porcentaje del PIB significa que el Estado retiene una proporción cada vez mayor del producto social generado, destinándola a acumulación (inversión), gastos de la burocracia, defensa u otros usos no salariales, en detrimento de la parte que se entrega directamente a los trabajadores en forma de salarios.
Llegados a este punto, deben tenerse en cuenta los indicadores de distribución secundaria del ingreso nacional mediante la cual el Estado modifica los ingresos obtenidos inicialmente por los actores en el mercado (distribución primaria) a través de la política fiscal y los mecanismos de bienestar social.
En ese sentido, es especialmente relevante la redistribución que puede hacerse mediante el presupuesto estatal para financiar el gasto social que apoya el bienestar ciudadano.
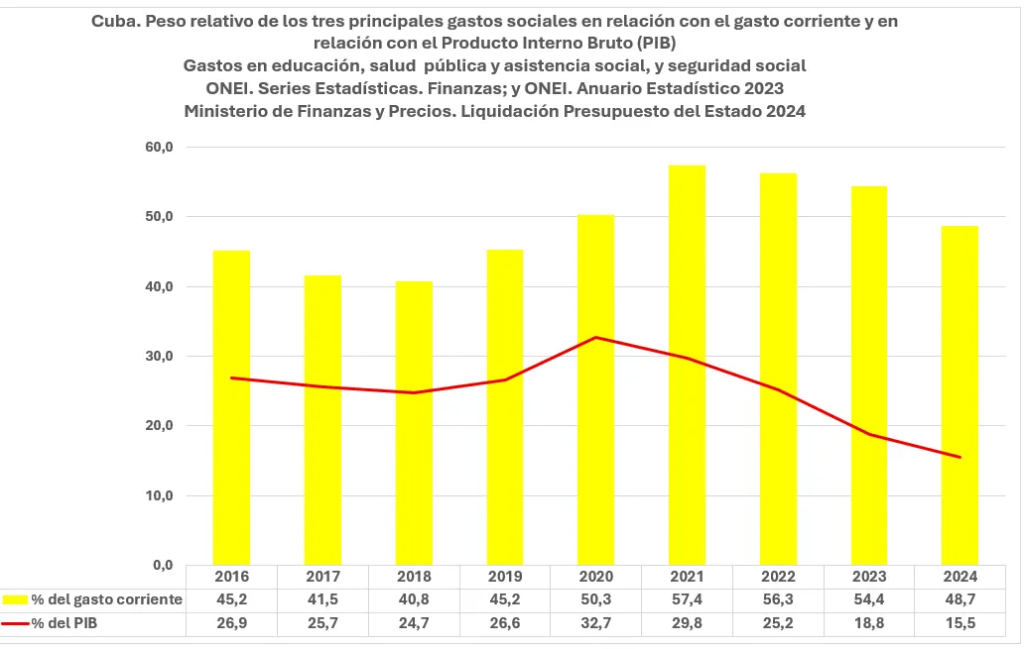
La Tarea Ordenamiento también estableció 2021 como punto de inflación hacia una tendencia de contracción del gasto social en Cuba, particularmente en la suma de los tres principales gastos sociales: salud pública y asistencia social, educación, y seguridad social.
De esa manera, la parte del valor agregado que se desplazó en 2021 hacia el excedente de explotación del sector empresarial formal no se tradujo después en una redistribución favorable a través de los principales programas sociales. Al contrario, el peso relativo de los tres grandes gastos sociales (salud pública y asistencia social, educación y seguridad social) sobre el PIB cayó de forma marcada a partir de 2020-2021 y se ha mantenido en niveles sustancialmente más bajos.
Conclusiones.
El salto del excedente de explotación del sector formal —mayoritariamente estatal— en 2021 representó, en lo esencial, un trasvase de valor desde el trabajo asalariado hacia el empleador. Fue impulsado por el reajuste de valoraciones y márgenes contables que acompañó a la unificación monetaria y a la liberalización parcial de precios. Ese excedente no se redistribuyó de manera sistemática por la vía secundaria (impuestos, transferencias y gasto social) en una magnitud que compensara la pérdida de participación de la remuneración de los trabajadores en el valor agregado. El resultado neto fue una reducción del peso de los principales programas sociales sobre el PIB, no una recuperación posterior a favor de los hogares.
Desde el punto de vista ideológico y doctrinal, la “asignatura pendiente del Ordenamiento” plantea una tensión relevante para una política económica que se define como perfeccionamiento del “socialismo”.
Un modelo económico que postula la primacía del trabajo y la distribución equitativa del excedente registró, en la práctica, una captura de valor agregado por el sector empresarial formal sin una contrapartida suficiente en la distribución secundaria en beneficio de los trabajadores.
Ello debilita la coherencia entre el discurso de justicia social y la evidencia que aporta la estadística de la distribución funcional del ingreso, y sugiere que la estabilidad macroeconómica y las reglas de redistribución no han operado, hasta ahora, como factores habilitantes efectivos de las transformaciones “socialistas” anunciadas en el paquete de 176 medidas.
(Tomado de El Substack de Pedro)


Deja una respuesta