
Publico hoy la segunda entrega de “Nota de umbral”, dedicada a los activos estatales.
Como he señalado, presentaré una serie de notas que no comentan una por una las 176 medidas, sino que buscan aportar a la dimensión técnica del debate sobre seis temas cruciales de la política económica cubana actual: tipo de cambio, activos estatales, tierra y usufructo, precios y subsidios, energía, y opacidad fiscal y reglas. El objetivo es precisar qué debe acompañar cada medida para que cumpla lo que anuncia.
Los seis temas ya forman parte del lenguaje técnico de las 176 medidas oficiales y de sus normas acompañantes. Todos tienen, además, un “punto de quiebre” medible: si se aplican a medias, el resultado se estanca, se distorsiona o se revierte. Esto interesa tanto a los funcionarios con tareas técnicas, encargados de diseñar reglas capaces de producir resultados visibles, como a los académicos y analistas que diagnostican y proponen.
También existen entidades, funcionarios, académicos y analistas que parecen preferir un debate interminable sobre el modelo, sin abordar la arquitectura medible que requieren las propuestas de política económica.
Estas notas de umbral buscan facilitar la discusión sobre el modelo y sobre los cambios propuestos oficialmente mediante fronteras observables —quién posee, cómo se asigna y a qué escala se decide—, condiciones necesarias para debatir con umbrales claros.
Ficha de la nota de umbral 2. Activos estatales
Problema medible: Activos y empresas sin precio observable, con privilegios de divisas e importación. El cambio de forma jurídica no define quién captura el valor.
Encuadre oficial: Autonomía empresarial; sociedades mercantiles; acciones; quiebras; redimensionamiento de las Organizaciones Superiores de Dirección Empresarial (OSDEs).
Medida mínima: Convertir empresas o filiales en sociedades mercantiles y autorizar venta o aportación de participaciones no estratégicas.
Propósito de la medida: Poner precio a los activos, sanear el sector estatal y asegurar que lo cedido ingrese a la caja pública.
Umbral: Valoración independiente previa; proceso competitivo y público; beneficiarios finales identificados; incompatibilidad entre quien regula o asigna divisas y quien compra; ingresos al presupuesto civil; fin del privilegio cambiario de esa entidad.
Comprobación a 6–12 meses: Precio publicado, comprador identificable y pérdida del acceso privilegiado a divisas o importación.
Resultado si falta el umbral: Cambia el rótulo, no la renta: los activos pasan a quienes ya tenían acceso privilegiado.
Glosario:
Problema medible: fallo actual que se puede observar o cuantificar.
Encuadre oficial: modo en que el tema cabe en la agenda y el lenguaje de política pública vigentes.
Medida mínima: paso concreto que puede avanzar en el problema tratado sin asumir un cambio del marco general de organización económica.
Propósito de la medida: lo que esa medida anuncia que va a lograr.
Umbral: reglas mínimas sin las cuales la medida mínima no cumple lo que ella misma anuncia.
Comprobación a 6–12 meses: indicador para ver si se cruzó el umbral.
Resultado si falta el umbral: efecto previsible de aplicar solo la medida mínima.
COMENTARIOS PARA DISCUSIÓN.
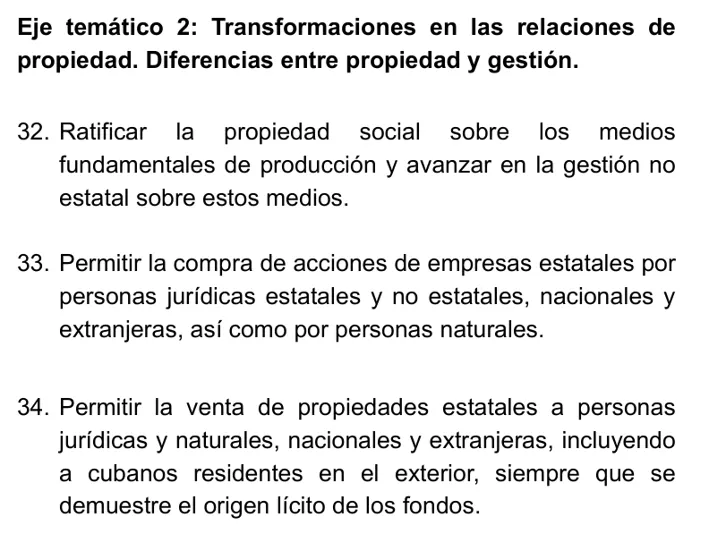
El bloque de activos estatales de las 176 medidas se organiza en dos ejes: cómo se gestiona la empresa y quién puede quedarse con acciones o propiedades.
Eje 1. Transformaciones en el modelo de gestión de los actores económicos (empresa estatal socialista).
Eje 2. Transformaciones en las relaciones de propiedad. Diferencia entre propiedad y gestión.
El Eje 1 modifica la forma jurídica y regula quiebra, liquidación, reestructuración, avalúo, arrendamiento de activos estatales y transformación de empresas estatales en sociedades mercantiles por acciones o participaciones.
El Eje 2 abre la compraventa de activos estatales.
El paquete no define con claridad el método de valoración, el concurso o la licitación pública, el registro de beneficiarios finales, la incompatibilidad entre quienes asignan divisas y quienes compran activos, ni el destino obligatorio de los ingresos al presupuesto civil.
El Decreto-Ley 120/2026 cambia la forma, pero falta el procedimiento.
El Instituto Nacional de Activos Empresariales Estatales (INAEES/ Decreto 144/2026) y el Decreto-Ley 120/2026 organizan quién conduce la transformación empresarial y con qué clasificación. Sin embargo, falta el reglamento que diga cómo se valora, cómo se adjudica y cómo se liquida.
Falta la norma que establezca el procedimiento para que la transformación de activos estatales no quede como consigna.
El procedimiento debería incluir, entre otros, los siguientes aspectos:
– Método y responsable de la valoración de acciones, participaciones e inmuebles.
– Definir si hay concurso, licitación o venta directa.
– Reglas de quiebra, liquidación y reorganización.
– Secuencia (qué empresas primero, qué queda a nivel estratégico).
– Destino del ingreso en caso de venta y arrendamiento de activos estatales empresariales.
– Acceso público a identidad del comprador.
Sin esa norma de procedimientos, hay permiso para cambiar la forma jurídica y no hay regla observable de a quién se le adelanta el activo. El Decreto-Ley 120/2026 cubre el cascarón institucional, pero no sustituye esa norma para procedimientos de asignación.
Un paquete técnico con prueba empírica corta: No hace falta mucho para ver si funcionan las medidas relativas a los activos estatales. En pocos meses se observa quién se queda qué, a qué precio y con qué privilegio.
Los Ejes 1 y 2 del paquete de 176 medidas autorizan avalúo, quiebra, sociedad mercantil, acciones y venta de propiedades. En principio, eso debería crear de inmediato un activo con valor nuevo. La prueba empírica corta es clara: o aparece un precio publicado, un comprador identificable y se corta el acceso privilegiado a divisas e importación de las empresas, o solo cambió el “cartelito”. Si en 6–12 meses hay sociedades nuevas sin valoración independiente ni concurso de licitación para privatizar en los casos en que proceda, y las mismas redes siguen con la renta, el paquete técnico ya dio su resultado. Reforma de forma, no de asignación.
Una máquina de ganadores a corto plazo: Al igual que en el tema de la tasa de cambio presentado en la anterior nota de umbral, las medidas relativas a los activos estatales reparten un botín observable en meses, no un beneficio difuso a cinco años.
Un hotel, un almacén, una empresa importadora o exportadora, o un paquete de acciones de una empresa estatal cambia de manos —o de forma jurídica— y se reasigna un flujo de caja. Si el proceso fue opaco, la sospecha es inmediata. Si fue limpio, el comprador mismo pide título, registro y que no le cambien las reglas después.
Donde hay ganador visible, aparece de inmediato la pelea por quién entra, a qué precio y con qué papel. Esa pelea es lo que crea demanda de reglas.
Generar ganadores exige reglas: Donde aparece un ganador visible, surge de inmediato la disputa por quién entra, a qué precio y con qué función. Esa disputa crea demanda de reglas: criterios públicos de asignación, registros, precios observables, plazos, incompatibilidades y prácticas administrativas que hagan previsible quién accede a qué. Las normas jurídicas son parte de ese conjunto, pero no lo agotan.
Los “ganadores visibles” generan demanda de reglas no por razones morales, sino por interés. Quien opera en el mercado cambiario informal buscará legalizar su negocio si se abre una ventana formal, o sabotearla si queda excluido.
Cuando los Ejes 1 y 2 crean de inmediato ganadores —quien se queda la acción, el inmueble o la empresa reconvertida—, hace falta una regla clara de valoración y adjudicación; si no, el premio se lo adelantan quienes ya tenían acceso, no el proceso.
La reforma incompleta se ve más rápido: En los activos estatales el resultado de una reforma incompleta se revela con mayor rapidez porque la reasignación se concreta en un acto jurídico observable —cambio de forma societaria, transmisión de acciones o enajenación de un inmueble—, y no en un ajuste continuo de precios o de cantidades.
A diferencia de otras medidas del paquete de las 176, donde el incumplimiento del umbral puede atribuirse a shocks sucesivos y solo se documenta de forma agregada, aquí cada operación deja un registro: existe o no un valor publicado, un procedimiento competitivo y un adquirente identificable. Si, tras las primeras transacciones no es evidente que hubo valoración independiente previa; proceso competitivo y público; beneficiarios finales identificados; incompatibilidad entre quien regula o asigna divisas y quien compra; registro de ingresos al presupuesto civil; y fin del privilegio cambiario de esa entidad, la evidencia de que no se cruzó el umbral no requiere una comprobación larga. Basta el contrato inicial.
Conclusiones.
El paquete de 176 medidas se enmarca en la noción de una empresa estatal reformada que funciona como sujeto principal, no único, de la economía nacional, con más autonomía y en condiciones similares a los demás actores, como articuladora de encadenamientos. Se crea una plataforma nacional de encadenamientos (abre demanda para privado, cooperativo y mixto), empresa reformada que se asocia con otras modalidades de propiedad y que, en lo no estratégico, comparte capital, y que es el principal soporte fiscal de lo social. El sistema empresarial estatal reformado es el brazo ejecutor preferente de las prioridades del plan nacional, no el único productor.
El problema es que, si no se alcanza el umbral, la empresa estatal reformada seguirá funcionando en la práctica como cuello de botella (licencias, divisas, insumos) sin ocupar de manera efectiva una función de demanda y de socio. El sector empresarial reformado articularía poco. Por eso el umbral no es un debate de doctrina reservado a la dirección política: es una condición de oficio para quienes diseñan normas, avalúos, plataformas de encadenamiento, registros mercantiles y reglas de comercio exterior. Si los funcionarios con tareas técnicas no se ocupan de medirlo y de cerrar la brecha —ocupación real de lo legalizado, separación entre asociar y enajenar, publicación de la demanda estatal—, el paquete de 176 medidas quedará descrito y no articulado.
(Tomado deEl Substack de Pedro)
 Desde las dos aceras

Deja un comentario