
Ricardo Torres/Washington
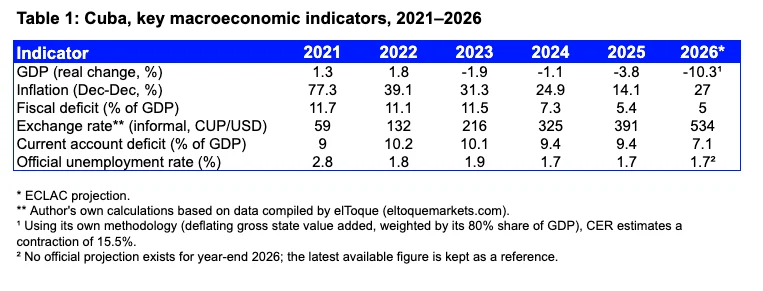
La CEPAL proyecta que el PIB real de Cuba se contraerá un 10,3% en 2026 (Tabla 1), la caída más pronunciada desde la pandemia (-10,9% en 2020, según la ONEI). Esta cifra podría ser conservadora. Utilizando nuestra propia metodología, el CER calcula una contracción aún mayor: 15,5% . La diferencia refleja el peso que asignamos al deterioro del valor agregado en el sector estatal, que está disminuyendo incluso en pesos corrientes, a pesar de la inflación. El economista Pedro Monreal, partiendo de la caída oficial del 13,4% en la producción estatal, sitúa la contracción real aún más alta, entre el 26% y el 31%.
Ambas cifras apuntan a una trayectoria cada vez peor: el PIB registrará su tercer año consecutivo de profunda contracción en 2026, y su quinto año de descenso en los últimos siete. Según nuestra estimación del -15,5%, 2026 superaría la pandemia y casi igualaría el peor año del Período Especial. Encadenando las tasas oficiales desde 2019, la economía habría perdido alrededor del 28% de su producción según nuestra estimación, o el 23% según la de la CEPAL.
Mientras tanto, la inflación vuelve a repuntar en 2026. Tras cerrar 2025 con un 14,1% interanual —el nivel más bajo desde 2021—, se aceleró una vez más: del 14,4% en julio de 2025 al 20,7% en julio pasado, con la CEPAL proyectando un cierre de fin de año cercano al 27%. El aumento se debe principalmente a una crisis de oferta: el bloqueo petrolero, la escasez de bienes, la depreciación del peso informal (que ha caído un 56,3% en lo que va de 2026) y el financiamiento monetario del déficit. Esta inflación ya no responde a la demanda: el ajuste en curso, que redujo el gasto corriente real en un 8,6% en 2025, ha agotado la mayor parte del margen para controlarla por esa vía.
El desempeño sectorial depende, sobre todo, de la disponibilidad de energía. Los informes diarios de la UNE describen un año peor que 2025. El 3 de septiembre, la red tenía 990 MW disponibles frente a una demanda máxima de 3250 MW —un déficit de 2060 MW— con apagones simultáneos en el 64 % del país y nueve de las dieciséis unidades termoeléctricas fuera de servicio. La red nacional (SEN) colapsó por completo seis veces entre enero y principios de agosto de 2026, frente a cinco veces en los quince meses anteriores (de octubre de 2024 a diciembre de 2025). La nueva capacidad instalada en los parques solares no se está utilizando plenamente porque las plantas convencionales y la red de transmisión están en mal estado.
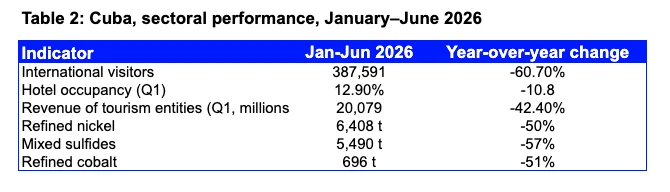
Este cuello de botella afecta a los dos sectores que habían sido el sustento de los ingresos en divisas. El turismo, una de las principales fuentes de divisas del país y motor de las exportaciones de servicios, agrava una caída que ya estaba en marcha. El punto de partida era malo: 2025 cerró con 1,8 millones de visitantes, la cifra más baja desde 2002 y muy por debajo del objetivo oficial de 2,6 millones. Pero el ritmo de 2026 apunta a menos de 800.000, y la estacionalidad juega en su contra, ya que la primera mitad del año incluye la temporada alta. Con una ocupación hotelera del 12,9% (Tabla 2), la capacidad acumulada durante una década de inversión prioritaria ahora está prácticamente vacía.
La extracción de níquel y cobalto se paralizó, primero por la escasez de combustible e insumos y luego por las sanciones estadounidenses contra la empresa canadiense que opera la principal planta de la isla. Sherritt informa que la extracción se detuvo hacia finales del segundo trimestre y que el 22 de junio su refinería en Fort Saskatchewan (Alberta) se quedó sin materia prima, deteniendo también el refinado. Con el bloqueo petrolero sin resolver y la empresa en crisis corporativa, lo producido en el primer semestre podría representar, en efecto, toda la producción de 2026. Cuba ya había cerrado 2025 con 25.240 toneladas de níquel, un 17% por debajo tanto de la meta de 2024 como del propio objetivo de la empresa.
Con los ingresos externos en ese estado, el único flujo que está creciendo son las compras de Estados Unidos: $674 millones entre enero y julio de 2026, un aumento del 61,8% con respecto al mismo período de 2025 y ya el 83% de todo lo exportado a Cuba en todo 2025 ($809,6 millones), en comparación con $404 millones en todo 2023. El cambio en la composición es más significativo que la cantidad. El pollo congelado, que representó el 71% de esas exportaciones estadounidenses en 2023, cayó al 18% entre enero y julio de 2026 y ya no es el principal producto. El combustible, casi inexistente hace tres años, ahora suma más que el pollo ($156,9 millones frente a $124 millones), y los vehículos usados pasaron del 2% de las exportaciones en 2023 al 13%, o $34,9 millones.
El combustible merece una mención aparte. Las ventas de gasolina y diésel —autorizadas para el sector privado, pero no para la CUPET y la UNE del estado— se dispararon en el segundo trimestre: 100,6 millones de dólares entre enero y julio (una parte de la cifra total de 156,9 millones de dólares en combustible mencionada anteriormente), un ritmo que ya se acerca a los volúmenes diarios equivalentes de un año como 2023. Esto supone un verdadero alivio para el transporte y la logística privados, pero no para la raíz del déficit energético: el petróleo crudo, el fueloil y el gas licuado que alimentan la generación de energía y la cocina doméstica siguen siendo escasos.
Esa composición muestra una economía a dos velocidades. El sector estatal —que representa aproximadamente el 80% del PIB— retrocede en casi todos los frentes: su valor agregado bruto nominal (a precios básicos) cayó un 4,6% en el primer semestre de 2026, una caída considerablemente mayor en términos reales una vez que se tiene en cuenta la inflación. Mientras tanto, un segmento del sector privado crece gracias a una demanda solvente: importa alimentos diversificados, vehículos y ahora combustible para vender a quienes tienen acceso a divisas fuertes —los países MIPYME importaron más de 2.000 millones de dólares en 2025, según cifras oficiales—, no como una política de oferta general. El aumento en la compra de autos usados en EE. UU. demuestra que la composición de la economía se está ajustando a la demanda.
Para el resto del año, las perspectivas no son alentadoras. Con las sanciones sin cambios, es improbable una recuperación significativa, incluso con la implementación de las 176 medidas aprobadas en junio. El sector privado sigue representando una pequeña parte de la economía y su crecimiento no es uniforme: aunque se reabran más actividades, la propia crisis limita la demanda solvente que lo sustenta. Gran parte de ese poder adquisitivo depende de las remesas, y ahí el margen es escaso, ya que los emigrantes asumen costos crecientes para ayudar a sus familias a afrontar la emergencia energética, lo que reduce el dinero disponible para todo lo demás. Tampoco se vislumbra ningún salvavidas externo: la XVIII Cumbre de los BRICS produjo expresiones de «profunda preocupación» por Cuba, pero ningún acuerdo económico de peso real. No es realista esperar que el apoyo de ninguna potencia aliada crezca lo suficiente como para cambiar sustancialmente la situación sobre el terreno.
Cuba se encamina así hacia su peor desempeño económico en más de tres décadas, y el daño se distribuye de manera muy distinta a como lo hizo durante el Período Especial: esta crisis es mucho más desigual. Familias sin apoyo del exterior, dependientes de ingresos cada vez menores en pesos, conviven con un Estado con menor capacidad para sostenerlas, un Estado que ya ha anunciado un giro hacia políticas sociales mucho más específicas. Y ahí radica el doble problema: en medio de tantas limitaciones materiales, el apoyo ofrecido generalmente no alcanza ni siquiera para cubrir las necesidades básicas, y tampoco llega a todos los que lo necesitan.
Fuentes:CEPAL, “Desempeño macroeconómico de Cuba en 2025 y perspectivas para 2026” | ONEI | Sherritt International, Informe del segundo trimestre de 2026 | Unión Eléctrica, boletines informativos | OnCubaNews | Oficina del Censo de EE. UU., USA Trade Online | Cálculos del autor.
(Tomado de Cuba Review)
 Desde las dos aceras

Deja un comentario