
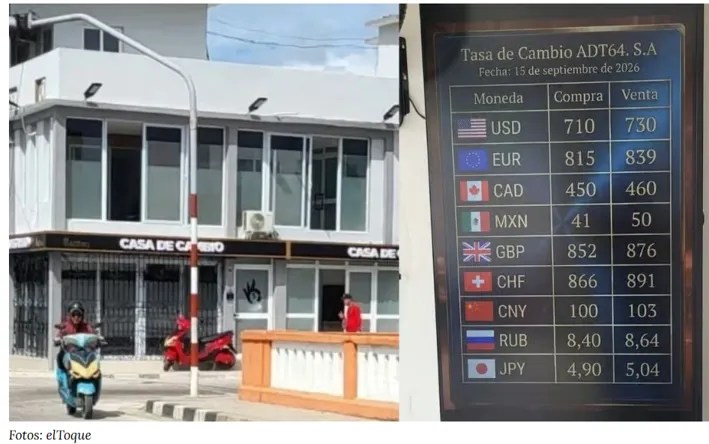
Fotos; El Toque
Medios no oficiales informan sobre la apertura de la primera casa de cambio privada, “ADT 64”, en Santa Clara. Dos elementos destacan. Primero, opera sin que se conozca públicamente el reglamento detallado del Banco Central de Cuba (BCC) para otorgar este tipo de licencia. Segundo, el nuevo negocio no salió a abaratar el dólar, sino a cotizarlo a un nivel que le permita conservar disponibilidad de esa divisa.
Se legaliza un operador, pero no se explica cómo puede entrar el siguiente.
Para una política económica que busca sacar el mercado cambiario de la informalidad, la opacidad del acceso formal resulta contradictoria.
Cuba cuenta con normas publicadas relevantes para la operación general de casas de cambio: el Decreto-Ley 362/2018, sobre tipos de instituciones y licencias; las resoluciones 127/2025 y 128/2025, sobre la política y el reglamento del mercado cambiario, incluido el segmento III para personas naturales y actores no estatales; y normas posteriores de 2026 sobre cuentas en divisas y operaciones de actores no estatales, como la Resolución 102/2026.
Sin embargo, todavía no se ha publicado en la Gaceta Oficial una norma específica que detalle los requisitos para otorgar licencias a casas de cambio privadas. Esa norma debería precisar, entre otros aspectos, el concepto de “interés socioeconómico”, el capital mínimo, la idoneidad de los solicitantes, el origen de los fondos, la documentación requerida, los plazos, el formulario, las monedas autorizadas, las obligaciones de reporte, los límites de efectivo, la seguridad de las operaciones, la protección al consumidor y la relación con CADECA (casa de cambio oficial) y los bancos.
Que ya exista al menos una licencia y que la primera casa de cambio privada opere sin un reglamento público detallado no es un asunto menor. Incide en la seguridad jurídica, la competencia, la supervisión y la credibilidad de la apertura anunciada oficialmente.
El BCC, por supuesto, tiene facultades para autorizar operaciones e iniciar un piloto. Pero la forma en que este se ha puesto en marcha sugiere que la autorización se ejerce más como un acto administrativo interno que como parte de un régimen general y previsible.
Es comprensible que el gobierno quiera aprender mediante un caso controlado y conservar margen para corregir. Pero eso no elimina el problema de la opacidad normativa. Un piloto puede coexistir con reglas básicas publicadas: criterios de elegibilidad, documentos exigidos, plazos máximos de respuesta, obligaciones de información y causas de denegación o cancelación.
La tensión de fondo es que una actividad tan sensible como el cambio de divisas exige a la vez control estricto y reglas claras. Sin embargo, la opción escogida por el gobierno privilegia lo primero sobre lo segundo.
Mientras no se publique la norma detallada, la autorización de casas de cambio privadas funciona más como una facultad discrecional del BCC que como un derecho al que cualquier interesado pueda aspirar bajo condiciones conocidas.
Si el objetivo declarado es formalizar el mercado informal y usar operaciones reales para construir la tasa del segmento III —personas naturales y actores no estatales—, lo coherente habría sido publicar el reglamento, aunque fuera provisional y revisable tras el piloto. Mientras eso no ocurra, el modelo funciona como una entrada por excepción.
La ausencia de una norma publicada puede tener varios efectos probables:
– Elevar la barrera real de entrada a este tipo de negocio privado, aun cuando el discurso oficial sea de apertura.
– Favorecer a quienes tienen acceso directo al regulador o a información privilegiada sobre el trámite.
– Dificultar la distinción entre prudencia regulatoria, favoritismo y experimentación opaca.
– Reducir el valor informativo del piloto: si los posibles solicitantes desconocen las reglas, no pueden saber qué se está probando ni si los casos aprobados son replicables.
– Retrasar la competencia. Un piloto con un solo operador inicial —y probablemente pocos después— puede generar datos útiles para el BCC, pero no prueba si un mercado cambiario privado formalizado puede funcionar con múltiples agentes en igualdad de condiciones.
Un piloto para medir la temperatura del sistema.
El Banco Central de Cuba ha declarado que el piloto de casas de cambio privadas, iniciado con “ADT 64”, busca captar precios observados y no solo abrir otro punto de cambio de divisas.
Según el BCC, la tasa del segmento III —personas naturales y actores no estatales— debe basarse en operaciones efectivamente ejecutadas, liquidadas y confirmadas, no en anuncios de redes, intenciones de compraventa o referencias informales. Bajo esa lógica, la primera casa privada —y las que le sigan— no solo intermedia entre dólares y pesos: también genera datos que el banco central afirma necesitar para sustentar mejor la cotización oficial de ese segmento.
La dificultad está en distinguir dos planos. Un piloto operativo puede comenzar con una sola casa, o con pocas. En cambio, un piloto estadístico destinado a construir una tasa de referencia para el segmento III exige una escala mayor, que por ahora no se sabe si el BCC utilizará, ni bajo qué criterios de muestreo o en qué plazos.
Si el objetivo es operativo —comprobar si el negocio funciona, si se forman colas, si circulan billetes falsos y si el sistema de registro y reporte es adecuado—, bastaría un piloto con un número relativamente reducido de casas de cambio privadas.
Pero si se pretende fundamentar una tasa nacional a partir de transacciones reales, hace falta una muestra diversa y estadísticamente adecuada: ciudades distintas, varios propietarios, ambos lados del mercado —compra y venta—, diferentes escalas de clientes, y mecanismos para depurar días atípicos e inventarios circunstanciales.
Una muestra mínima probablemente requeriría al menos 10 casas en no menos de 5 provincias, incluida La Habana. Sin la capital, cualquier promedio estaría sesgado; sin el interior, también.
Una muestra más robusta, apta como referencia, exigiría entre 20 y 25 casas, con presencia en La Habana, dos o tres ciudades del interior, un aeropuerto y una zona turística.
El diseño del piloto también debería definir el volumen de transacciones en tres dimensiones: número de operaciones, monto de dólares movilizados y ventana temporal de muestreo.
Como ejemplo hipotético:
Entre 400 y 800 operaciones bilaterales diarias —compra y venta— en USD por cada casa piloto, más una muestra menor en EUR.
Un promedio de 200 a 300 USD por operación.
Un período de 8 a 12 semanas para obtener una primera serie utilizable, y al menos 6 meses para comprobar si la tasa resiste shocks de remesas, eventos estacionales o escasez de efectivo en CUP.
En todo caso, habría que considerar al menos estos aspectos:
– Importa la calidad de los datos, no solo su cantidad.
– Sin una venta efectiva de dólares, el piloto no mide el valor del peso para quien necesita divisas; solo mide cuánto paga un acopiador por billetes de divisas.
– Ninguna casa debería aportar más del 20–25 % del volumen diario usado en el cálculo, ni ningún cliente más del 5–10 %.
– Si una sola casa o un solo mayorista concentra la mitad de la muestra, no hay mercado: hay un precio administrado por otra vía.
Arranque problemático: más cerca de la calle que del segmento III.
En su inicio, el piloto deja una señal temprana relevante: el mercado formal emergente está descubriendo precios más próximos al mercado informal que al segmento III.
El Gobierno presentó el piloto como una prueba operativa y como una fuente de datos más confiable que las tasas hoy difundidas en redes sobre el mercado informal.
El problema es que, si el primer dato público de la primera casa de cambio privada muestra un CUP más devaluado que la Tasa Representativa del Mercado Informal (TRMI) de El Toque, el piloto empieza debilitando el argumento oficial de que esa tasa —y otras del mercado informal— reflejaban cotizaciones “infladas” de las divisas.
Para el BCC, el riesgo es doble. Por un lado, la tasa del segmento III podría terminar acercándose más a la tasa de “la calle” y perder el ancla actual de 1 USD = 660 CUP. Por otro, si el banco central ignora el dato inicial del piloto y conserva la tasa administrada, el experimento quedaría como un escaparate costoso e incoherente con la cotización que el propio Estado publica.
Conclusión.
El piloto aún es demasiado incipiente para determinar qué se está probando en realidad. Aunque se sumen otras casas, unas pocas licencias bastarían para comprobar trámites, manejo de caja, seguridad y reporte al BCC; eso sería un piloto operativo.
Otra cosa sería un piloto con valor estadístico: suficientes operadores, diversidad territorial, compras y ventas efectivas, volumen conjunto significativo y una serie de transacciones liquidadas capaz de sustentar la tasa del segmento III. Hoy existe la intención declarada de usar “operaciones reales”, pero no se ha definido —ni publicado con claridad— cuántas casas, qué facturación conjunta ni qué regla de cálculo harían representativa esa muestra.
La opacidad en las normas de acceso y valoración agrava el problema. No solo se desconoce la escala del experimento; también quién puede participar y cómo se usará cada operación. Hasta que eso se aclare, persiste la duda: o se está probando si el negocio puede funcionar, o se pretende tomar la temperatura del sistema con un puñado de mostradores estadísticamente insuficiente.
/Tomado de El Substack de Pedro)
 Desde las dos aceras

Deja un comentario